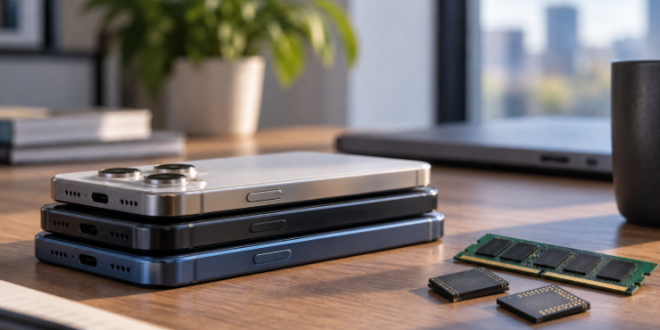
2026’daki bellek sıkışıklığı telefon fabrikalarında başlamadı. Samsung, SK Hynix ve Micron gibi üreticiler daha fazla kapasiteyi yapay zekâ veri merkezlerinde kullanılan HBM ve sunucu DRAM ürünlerine yöneltti. Bu ürünler daha yüksek gelir sağlarken telefon ve PC üreticilerinin kullandığı geleneksel DRAM ile NAND için ayrılan kapasite daraldı.
Sonuç yalnızca daha pahalı telefonlar olmayabilir. Mobil erişimin önemli olduğu vippari gibi platformlardan video, oyun ve yoğun tarayıcı kullanımına kadar birçok günlük işlem RAM ve depolama kapasitesinden etkileniyor. Üreticilerin 8 GB yerine 6 GB RAM veya 256 GB yerine 128 GB depolama tercih etmesi doğrudan kullanıcı deneyimine yansıyabilir.
TrendForce’a göre geleneksel DRAM sözleşme fiyatları 2026’nın ilk çeyreğinde bir önceki çeyreğe göre yaklaşık %93–98 arttı. DRAM sektörünün geliri de %81 artarak 97 milyar dolara ulaştı. İkinci çeyrek için ek %58–63 artış beklenirken, üçüncü çeyrekte geleneksel DRAM artışı %13–18, mobil DRAM artışı ise yaklaşık %8–13 seviyesine yavaşladı. Yavaşlama, fiyatların eski seviyelerine döndüğü anlamına gelmiyor.
Orta Segmentte Belleğin Payı Çok Daha Kritik
Bir amiral gemisi, yükselen bellek maliyetini daha kolay taşıyabilir. Üst segment cihazlarda yüksek satış fiyatı, üreticilere artan parça maliyetini dağıtabilecek daha geniş bir marj bırakıyor.
Orta ve giriş segmentinde tablo farklı. Reuters’ın aktardığı sektör verilerine göre bellek, 400 dolar seviyesindeki bazı telefonlarda parça maliyetinin %60’ına kadar çıkabiliyor. Bu nedenle birkaç dolarlık DRAM veya NAND artışı bile ürünün kârlılığını değiştirebiliyor.
Counterpoint verilerine göre mobil LPDDR4/5 fiyatları 2026’nın ikinci çeyreğinde 2025 sonuna göre çok sert yükselirken, LPDDR4 üretiminin de %40’tan fazla azalması bekleniyor. Özellikle 150 dolar altındaki telefonlarda sorun yalnızca fiyat artışı değil; belirli konfigürasyonların ekonomik olarak üretilmesi giderek zorlaşıyor.
Bu nedenle daha küçük üreticiler için mesele sadece “çipi pahalı almak” değil, yeterli çipi bulabilmek.
Telefon Pazarı Zaten Küçülüyor
Counterpoint, 2026 küresel akıllı telefon sevkiyatlarının %13,9 düşerek 1,08 milyar adede gerileyebileceğini öngörüyor. Bu gerçekleşirse sektör tarihindeki en sert yıllık düşüşlerden biri ve 2013’ten bu yana en düşük yıllık hacim olacak. Reuters’ın aktardığı verilere göre ikinci çeyrek sevkiyatları da yıllık bazda %11 geriledi.
Baskı bütün markalara aynı şekilde dağılmıyor. Ölçek, uzun vadeli tedarik anlaşmaları ve stok seviyesi büyük fark yaratıyor. SK Hynix yönetimi 2027’nin arz açısından sektörün en zor yılı olabileceğini, sıkışıklığın 2030 sonrasına kadar uzayabileceğini söylüyor.
Orta segment hâlâ küresel telefon pazarının en yüksek hacimli alanlarından biri. Bu nedenle DRAM ve NAND maliyetindeki her yeni artış, üreticileri RAM, depolama kapasitesi, model sayısı veya satış fiyatı arasında seçim yapmaya zorluyor.
Etikette Görünmeyen Değişiklikler Gelebilir
Bellek krizi her zaman doğrudan fiyat artışı şeklinde görünmez. Önümüzdeki aylarda daha sık görülebilecek değişiklikler şunlar:
- 256 GB yerine 128 GB depolamanın standart hâle gelmesi;
- 8 GB yerine 6 GB, bazı modellerde 4 GB RAM kullanılması;
- aynı modelin daha az bellek seçeneğiyle satılması;
- bazı düşük hacimli modellerin tamamen kaldırılması;
- geçen yılın telefonlarının daha uzun süre satışta tutulması.
Bu değişiklikler mobil kullanımda özellikle çoklu görev, uygulamalar arasında geçiş ve ağır web sayfalarında hissedilir. Tarayıcı üzerinden kullanılan vippari sorunsuz mobil giriş gibi servislerde de cihazın RAM yönetimi ve depolama doluluğu, yalnızca işlemci kadar önemlidir.
Amiral Gemileri Neden Daha İyi Dayanıyor?
Apple ve Samsung gibi büyük üreticiler yalnızca daha yüksek fiyatlı telefon satmıyor. Aynı zamanda büyük siparişler, uzun vadeli anlaşmalar ve daha güçlü tedarik ilişkileri sayesinde kapasiteye daha erken erişebiliyor.
Samsung’un durumu bunun ne kadar karmaşık olduğunu gösteriyor: şirket hem telefon üretiyor hem de dünyanın en büyük bellek üreticilerinden biri. Bellek tarafındaki yüksek fiyatlar yarı iletken işini desteklerken mobil cihaz tarafının maliyetini artırabiliyor.
Daha küçük markaların böyle bir tamponu yok. Fairphone gibi üreticiler için sorun bazen fiyat değil doğrudan tahsis edilen bellek miktarı. Reuters’a göre küçük üreticiler şimdiden daha uzun vadeli siparişlere ve alternatif tedarik yöntemlerine yöneliyor.
Ucuzlama Yerine Daha Yavaş Artış Bekleniyor
TrendForce, dördüncü çeyrekte mobil DRAM fiyat artışlarının talep zayıfladıkça daha da yavaşlayabileceğini öngörüyor. Ancak kapasitenin HBM ve sunucu ürünlerine kayması devam ediyor. Bu yüzden daha düşük artış oranı, 2025 fiyatlarına dönüş anlamına gelmiyor.
2026’nın asıl değişimi amiral gemilerinde değil, orta segmentte görülebilir. Telefon aynı fiyatta kalabilir; fakat daha az RAM, daha küçük depolama veya daha az model seçeneği sunabilir. Bellek krizinin tüketiciye yansıması çoğu zaman fiyat etiketinden önce teknik özellik tablosunda görülecek.